
Taxe foncière : quel compte comptable utiliser ?
 Jean
•
1 novembre 2026
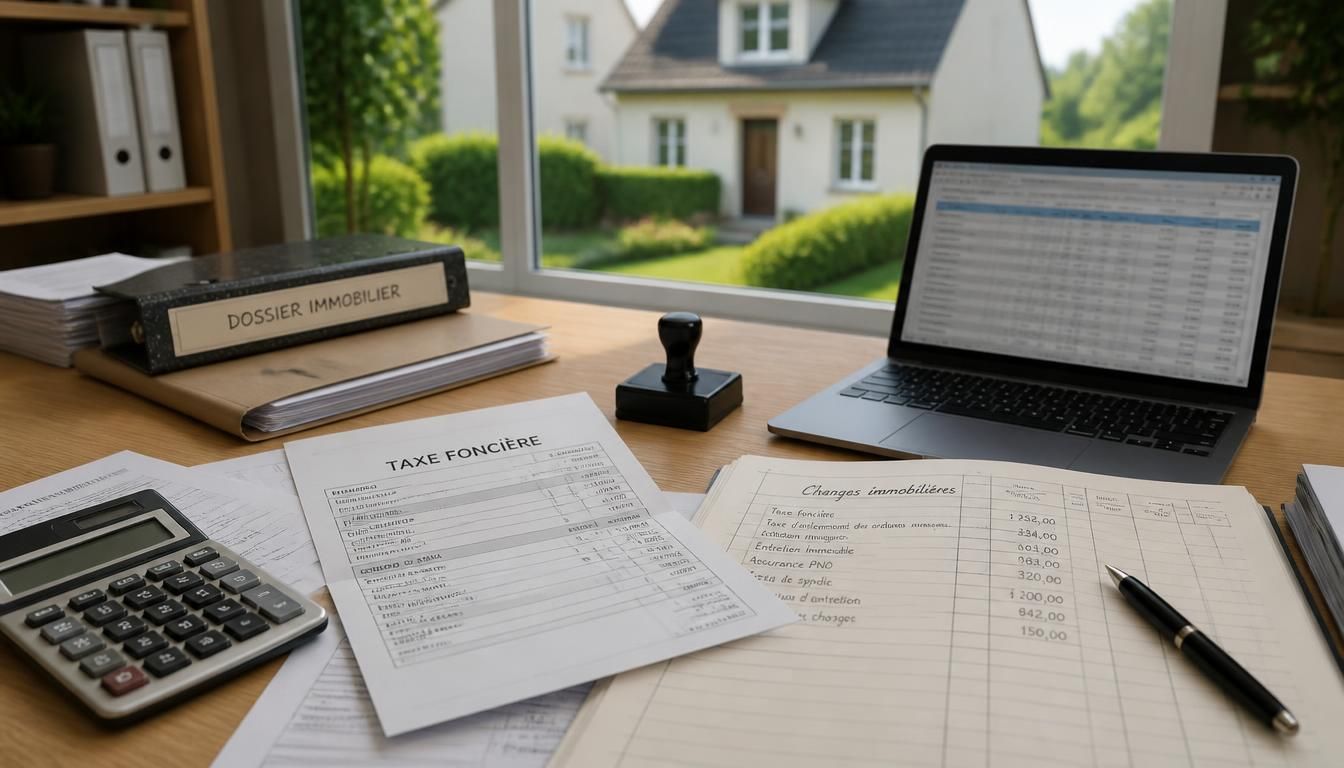
Quand une entreprise reçoit un avis d’imposition, la question revient vite : comment enregistrer cette dépense sans se tromper ? La taxe foncière représente un impôt local lié au propriétaire du bien, et son traitement comptable influence directement la charge, la déclaration et le bilan. Pour bien traiter la taxe foncière en compte comptable, il faut d’abord comprendre la logique de charge, le bon moment d’inscription et l’effet sur le bilan. Cela permet aussi de distinguer cette taxe de la CFE, et de savoir qui paie réellement quand le bien est loué ou détenu via une SCI.
Quel compte utiliser pour enregistrer la taxe foncière
Le bon réflexe comptable consiste à enregistrer la taxe dans un compte d’impôts et taxes du plan comptable général, car cette charge relève d’un impôt lié à la propriété. En pratique, la comptabilisation se fait souvent dans le compte 63512, avec une inscription claire pour éviter toute confusion au bilan. Le code comptable doit rester cohérent avec la nature générale de la taxe et avec la déclaration de fin d’exercice.
En comptable, la logique est simple : la taxe foncière n’est pas une charge d’exploitation commerciale classique, mais un impôt local. Une deuxième comptabilisation erronée peut fausser le résultat, surtout si l’entreprise mélange plusieurs taxes. Le plus sûr est de libeller l’écriture de façon explicite, par exemple : “Taxe foncière 2026”.
Le compte de charge à privilégier
Le compte de charge à privilégier dépend du plan comptable, mais la règle générale reste stable : la taxe foncière se rattache aux impôts et taxes supportés par l’entreprise. Pour une comptabilisation propre, gardez un libellé précis, un montant exact et une pièce justificative. Cette taxe doit rester isolée des achats, des frais généraux et des impôts sur les bénéfices.
- Utiliser un compte de charges dédié aux impôts et taxes.
- Ventiler la taxe selon le bien concerné si plusieurs immeubles existent.
- Conserver l’avis d’imposition avec la pièce comptable.
- Vérifier que l’écriture n’impacte pas à tort un compte de tiers.
Pourquoi la logique du plan comptable compte autant
Le plan comptable compte autant parce qu’il sécurise la lecture des comptes et la compréhension de la charge. Une mauvaise affectation de taxe peut brouiller le bilan, compliquer le suivi fiscal et fausser l’analyse du résultat. Le traitement général doit donc rester rigoureux, surtout quand l’entreprise gère plusieurs locaux ou un parc immobilier.
- Éviter d’imputer l’impôt sur un compte de banque directement.
- Ne pas confondre la taxe avec une redevance de service.
- Ne pas rattacher la charge à un achat de bien immobilisé.
Comment distinguer la taxe foncière de la CFE
La taxe foncière et la CFE sont deux impôts locaux souvent confondus, mais leur logique n’est pas la même. La première vise le foncier détenu par le propriétaire, alors que la seconde repose sur l’activité exercée par l’entreprise. Une déclaration peut donc concerner l’une sans impliquer l’autre, et la commune n’applique pas le même tarif de calcul selon l’impôt. L’organisme fiscal attend un versement distinct pour chaque taxe.
Dans la pratique, le foncier relève d’un bien immobilier, tandis que la CFE découle de l’existence d’un établissement professionnel. Le min de confusion vient souvent du vocabulaire : on parle de taxe locale, d’impôt professionnel ou de contribution, alors que les règles diffèrent. Pour une entreprise, le traitement général varie selon la situation du local et la déclaration annuelle.
Deux impôts locaux souvent confondus
La taxe foncière concerne le bien immobilier, alors que la CFE concerne l’activité. La commune peut être la même, mais l’assiette fiscale change. Une entreprise peut donc supporter la taxe foncière si elle est propriétaire, et la CFE parce qu’elle exploite un local professionnel. Le vocabulaire doit rester précis pour éviter les erreurs de comptabilisation.
- La taxe foncière suit la propriété du bien.
- La CFE suit l’exercice d’une activité professionnelle.
- La déclaration fiscale n’est pas la même pour les deux.
- Le versement peut intervenir à des dates différentes.
Les cas où l’entreprise paie les deux
Une entreprise peut supporter la taxe foncière et la CFE lorsqu’elle est propriétaire de ses locaux et qu’elle y exerce son activité. Dans d’autres cas, elle paie seulement la CFE si elle est locataire, ou seulement la taxe foncière si elle détient un bien sans exploitation directe. Le point clé reste l’impôt concerné et le lien avec le foncier.
- Propriétaire exploitant : taxe foncière et CFE.
- Locataire exploitant : CFE seule, le plus souvent.
- Propriétaire bailleur : taxe foncière sans CFE liée au local loué.
Qui doit payer selon le bien et le statut juridique
Le propriétaire est en principe le redevable de la taxe foncière, car l’obligation suit la propriété du bien au 1er janvier. Si le bien est loué, le locataire peut supporter la charge économique selon le bail, mais la propriété fiscale reste au propriétaire. Pour un terrain ou une parcelle, la règle varie selon la nature bâtie ou non bâtie, y compris pour une activité agricole.
Le statut juridique change surtout la manière de porter la charge. Une SCI, une entreprise ou un particulier ne lisent pas l’avis d’imposition de la même façon, mais la logique de propriété demeure. Le bail peut prévoir une répartition économique, sans modifier le redevable légal.
Le propriétaire face à l’avis d’imposition
Le propriétaire reçoit l’avis et reste le point de départ de la taxation. Sur une parcelle bâtie, la taxe suit la propriété du bâtiment ; sur un terrain non bâti, elle suit la propriété du sol. Le locataire n’est pas redevable par défaut, sauf clause spécifique du bail ou refacturation prévue au contrat.
- Le propriétaire paie l’impôt à l’administration.
- Le bail peut organiser un remboursement par le locataire.
- La parcelle bâtie et le terrain nu ne sont pas traités pareil.
- Le bien agricole suit aussi la logique de propriété.
Le cas des SCI et des biens loués
Dans une SCI, la propriété du bien appartient à la société, et l’avis est donc supporté par elle. Si le bien est loué, le locataire peut participer à la charge selon le bail, mais cette participation n’efface pas la propriété de la SCI. Pour les biens bâties ou non bâties, la répartition dépend du contrat et du type d’usage.
- SCI propriétaire : taxe portée par la société.
- Biens bâties loués : clause de bail à vérifier.
- Locataire : participation possible, mais pas redevabilité légale.
Comment passer l’écriture au bon moment ?
La comptabilisation de la taxe foncière doit suivre le bon moment, car l’écriture ne se traite pas toujours au même jour que le versement. À la réception de l’avis, la charge peut être constatée, puis régularisée à l’heure du paiement. Ce suivi évite de décaler le bilan et de fausser le résultat de l’exercice.
En pratique, la comptabilisation repose sur deux temps : constater la charge, puis solder le compte bancaire. Si un acompte a déjà été versé, il faut l’isoler pour répondre correctement au montant final. La charge est alors déductible selon les règles fiscales générales de l’entreprise.
| Moment | Traitement comptable |
|---|---|
| Réception | Constatation de la charge et du tiers |
| Paiement | Règlement par banque et extinction du tiers |
| Clôture | Régularisation si l’avis arrive avant ou après la date de clôture |
Passer l’écriture à la réception de l’avis
À la réception, la comptabilisation consiste à débiter la charge et à créditer un compte de tiers. Cette étape permet d’effectuer un suivi précis sans attendre l’heure du paiement. Si un acompte existe, il faut le reprendre séparément pour éviter un écart de bilan.
- Constater la charge dès l’avis reçu.
- Enregistrer le tiers à payer.
- Isoler l’acompte déjà versé.
- Contrôler le libellé avant validation.
Ajuster la charge à la clôture de l’exercice
À la clôture, la comptabilisation doit refléter la réalité de l’exercice. Si la taxe n’a pas encore été payée, une charge à payer peut être nécessaire. Si un versement anticipé existe, la régularisation évite une mauvaise lecture du bilan et conserve une charge cohérente.
- Vérifier la date de clôture.
- Rattacher la charge au bon exercice.
- Régulariser l’acompte si besoin.
Refacturation, SCI et cas particuliers à connaître
La taxe peut parfois être refacturée au locataire si le bail le prévoit clairement, mais la rédaction doit rester précise. Une participation du locataire n’efface pas la propriété du bien, et l’employeur n’intervient pas dans ce mécanisme sauf situation contractuelle spécifique. La déclaration interne doit distinguer charge propre et somme récupérable.
Les cas particuliers concernent aussi le dégrèvement et l’exonération. Un organisme fiscal peut accorder un allègement selon la situation du bien, du propriétaire ou de la propriété exploitée. La rémunération d’un tiers n’entre pas dans la logique normale de cette taxe, sauf clause particulière de gestion.
Refacturer sans se tromper
La refacturation à un locataire doit suivre le bail et être documentée. Si la taxe est récupérée, il faut préciser si la participation couvre tout ou partie du montant. La TVA dépend ensuite du cadre contractuel et du traitement comptable retenu.
- Vérifier la clause de bail avant toute refacturation.
- Identifier le montant exact à refacturer au locataire.
- Contrôler la TVA applicable selon le contrat.
- Conserver l’avis et la facture de participation.
SCI, exonérations et situations particulières
Dans une SCI, la taxe suit la propriété du bien et peut être répartie entre associés selon les statuts. Un dégrèvement ou une exonération peut réduire le montant dû, mais il faut conserver la preuve de l’organisme fiscal. La rémunération éventuelle d’un gestionnaire reste distincte de la taxe elle-même.
- SCI : la propriété détermine le redevable.
- Dégrèvement : ajustement du montant à comptabiliser.
- Exonération : absence totale ou partielle de taxe.
FAQ – Questions fréquentes sur l’enregistrement de la taxe foncière
Dans quel compte enregistrer la taxe foncière ?
La taxe foncière s’enregistre dans un compte d’impôts et taxes du plan comptable général, avec une inscription claire du libellé.
La taxe foncière est-elle déductible ?
Oui, la taxe foncière est en principe une charge déductible si elle est liée à l’activité et correctement comptabilisée.
Qui paie la taxe foncière dans une SCI ?
La SCI, en tant que propriétaire, supporte la taxe foncière, sauf répartition contractuelle entre associés.
Peut-on la refacturer au locataire ?
Oui, si le bail le prévoit, mais la refacturation doit rester conforme au contrat et au traitement fiscal.
Faut-il l’inscrire à la réception ou au paiement ?
L’inscription se fait à la réception de l’avis, puis le paiement vient solder la dette comptable.
Quelle différence avec la CFE ?
La taxe foncière vise la propriété du bien, tandis que la CFE vise l’activité professionnelle de l’entreprise.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité