
Autoliquidation de la TVA : règles, facture et BTP
 Jean
•
11 octobre 2026
Une facture qui ne ressemble pas à une facture classique surprend souvent au premier regard. La TVA en autoliquidation représente un mécanisme fiscal où une entreprise ne voit pas toujours la taxe sur le document, mais doit pourtant la déclarer elle-même. Ce fonctionnement change qui déclare et qui reverse la taxe, selon l’opération, le service ou le travail réalisé. Pour vous repérer, ce guide explique la définition, les cas d’usage, la facture, la déclaration et les erreurs à éviter, avec des exemples concrets et un cadre clair pour l’entrepreneur français.
Dans la pratique, comprendre l’autoliquidation permet de savoir quand un montant doit être payé hors taxe, quand une prestation intracommunautaire entre en jeu et comment répondre correctement à une opération électronique ou étrangère. Le processus repose sur une règle précise du code fiscal, souvent citée dans un article dédié, et il devient essentiel dès qu’un client professionnel doit déclarer lui-même la taxe au lieu de la régler au vendeur.
Comprendre le mécanisme sans jargon
L’autoliquidation est un système simple à résumer : le vendeur facture hors taxe et le preneur déclare la taxe à sa place. Dans une entreprise classique, le client paie le montant HT, puis la déclaration fait apparaître la taxe à reverser et, si elle est déductible, à récupérer. Ce processus repose sur une règle générale qui évite de faire circuler la taxe entre les deux parties. Pour l’entreprise, l’autoliquidation n’est donc pas un paiement direct au fournisseur, mais une opération de déclaration interne.
Imaginez deux sociétés à Lyon : l’une vend une prestation de conseil, l’autre achète ce service pour son activité. En autoliquidation, le vendeur émet une facture sans taxe, et le client inscrit lui-même la taxe dans son système comptable. L’autoliquidation est souvent neutre financièrement quand la taxe est déductible, car l’entreprise déclare puis déduit dans la même logique. Dans ce cas général, l’autoliquidation protège aussi le processus de collecte et clarifie les rôles de chacun.
- Qui facture : le vendeur émet une facture hors taxe.
- Qui déclare : le preneur inscrit l’autoliquidation dans sa déclaration.
- Qui reverse : l’entreprise cliente reverse la taxe à l’administration.
- Qui déduit : le client récupère la taxe si elle est déductible.
Dans quels cas l’autoliquidation s’applique
L’autoliquidation s’applique dans plusieurs cas précis, surtout lorsqu’une entreprise traite avec un partenaire intracommunautaire ou avec un opérateur étranger. La règle vise certaines opérations B2B, certaines prestations de service, des achats de biens et des importations. L’autoliquidation n’est pas automatique : il faut vérifier l’article du code applicable et le type d’opération avant d’appliquer la règle. Pour une entreprise française, l’autoliquidation sert souvent à sécuriser la taxe sur des flux transfrontaliers.
Un achat intracommunautaire de matériel ou une prestation transfrontalière de maintenance entre deux sociétés illustre bien l’autoliquidation. Si le service est fourni depuis l’étranger à un client établi en France, l’autoliquidation peut s’imposer. Le cas inverse existe aussi : certaines opérations françaises restent hors du champ. Pour éviter l’erreur, il faut identifier la prestation, le pays du vendeur, le pays du preneur et la nature de l’opération avant de conclure.
- Achat intracommunautaire de biens entre entreprises.
- Prestation de service B2B réalisée depuis l’étranger.
- Importation de biens soumis à autoliquidation.
- Travaux ou services entre deux assujettis établis dans l’Union.
- Opération transfrontalière nécessitant une déclaration en France.
| Situation | Autoliquidation concernée ? |
|---|---|
| Service B2B depuis un pays de l’UE | Oui, souvent |
| Achat par un particulier | Non, en général |
| Prestation purement française avec TVA classique | Non |
| Importation de biens par une entreprise | Oui, selon le cas |
Dans le doute, l’entreprise vérifie toujours la nature exacte de l’opération avant d’appliquer l’autoliquidation.
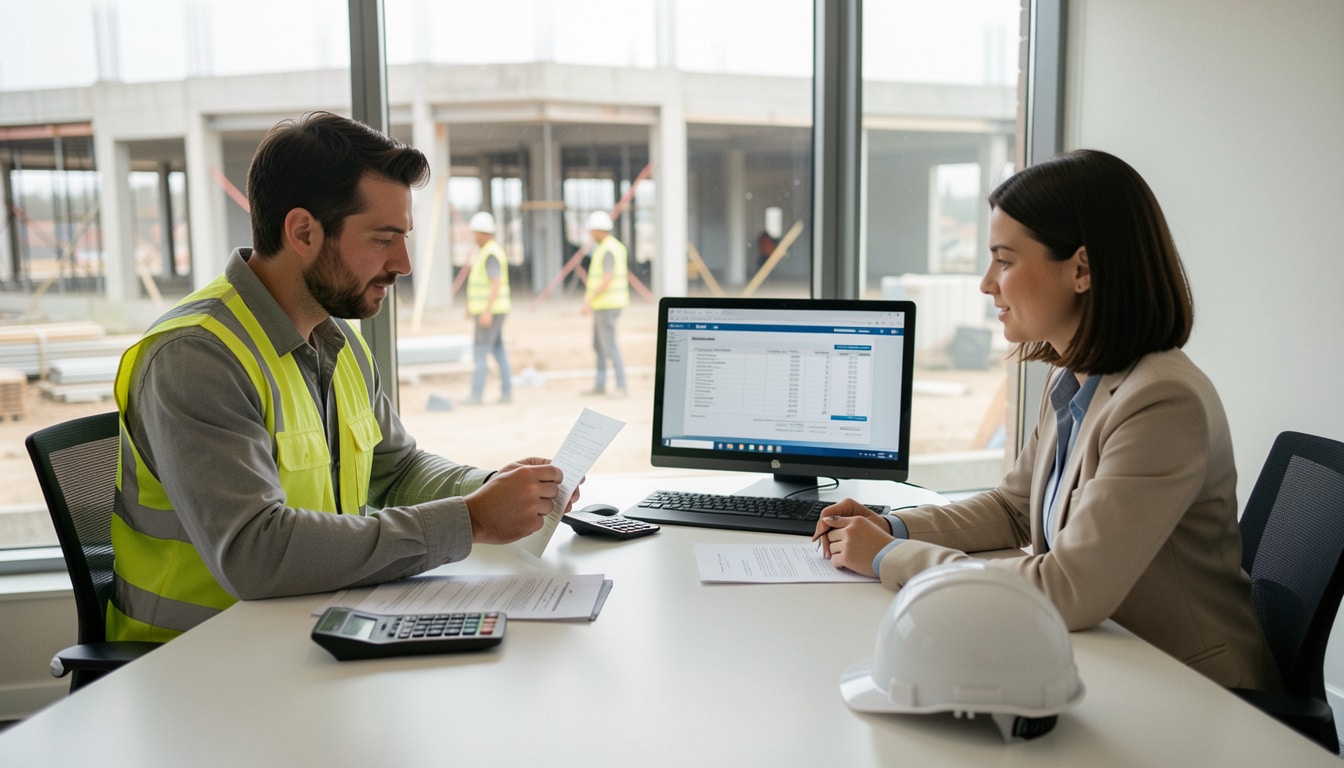
Pourquoi la sous-traitance du BTP suit une règle particulière
La sous-traitance du BTP suit une autoliquidation spécifique parce que le secteur concentre des montants élevés et des chaînes de travail imbriquées. Quand un entrepreneur sous-traite un chantier, l’entreprise principale reçoit souvent une facture hors taxe et doit gérer elle-même la taxe. L’autoliquidation évite que le sous-traitant collecte une taxe qui serait ensuite corrigée plus loin dans la chaîne. Cette logique protège aussi le donneur d’ordre, qui doit vérifier le bon traitement du montant déclaré.
Concrètement, le donneur d’ordre doit contrôler le travail réalisé, conserver la facture sans taxe et intégrer l’autoliquidation dans sa déclaration. Le sous-traitant, lui, ne doit pas collecter la taxe sur le bien ou la prestation concernée. L’autoliquidation impose aussi une mention claire sur la facture, afin que le dossier soit bien lisible en cas de contrôle. Pour l’entrepreneur, le point clé reste la cohérence entre le montant facturé, la nature du travail et la déclaration fiscale.
- Le donneur d’ordre vérifie le cadre du chantier.
- Le sous-traitant émet une facture hors taxe.
- L’entreprise principale autoliquide la taxe dans sa gestion.
- Les deux parties conservent les pièces justificatives du travail.
Sur une facture de 1 200 euros, le sous-traitant indique le montant HT, puis l’entreprise cliente déclare la taxe selon la règle applicable. La mention d’autoliquidation doit figurer clairement pour éviter toute ambiguïté.
Comment rédiger et vérifier une facture conforme
Une facture conforme en autoliquidation doit être claire, lisible et cohérente avec la situation française ou transfrontalière. La facture doit figurer en français si le client l’exige, et le numéro de la ligne doit permettre d’identifier chaque prestation. Dans un format électronique, le client doit pouvoir retrouver la mention d’autoliquidation sans effort. L’autoliquidation impose aussi de vérifier que le montant apparaît hors taxe, sans taxe ajoutée par erreur.
Avant l’émission, il faut contrôler le numéro de facture, la ligne de prestation, le client concerné, la mention obligatoire et l’absence de taxe. Une facture électronique bien préparée facilite aussi la déclaration et évite une correction tardive. Pour l’autoliquidation, le français doit rester précis, car la formulation compte autant que le fond. Une ligne ambiguë peut compliquer la lecture du dossier et retarder la gestion comptable.
- Vérifier le numéro de facture.
- Contrôler chaque ligne de prestation.
- Confirmer la mention d’autoliquidation.
- Supprimer toute taxe calculée par erreur.
- Relire la facture électronique avant envoi.
| Mentions obligatoires | Mentions facultatives / à éviter |
|---|---|
| Numéro de facture | Rappel commercial inutile |
| Mention d’autoliquidation | TVA calculée par défaut |
| Ligne de prestation détaillée | Formulation floue |
| Montant HT | Montant TTC erroné |
Une formulation prête à l’emploi peut être : « TVA autoliquidée par le client selon le régime applicable ». Cette mention doit figurer sur la facture française ou électronique, selon le canal utilisé.
Qui déclare la taxe et comment la comptabiliser
En autoliquidation, c’est le client redevable qui déclare la taxe dans sa comptabilité et dans sa gestion fiscale. Le système repose sur un processus en quatre temps : réception de la facture, identification du régime, inscription de la taxe collectée et, si possible, inscription de la taxe déductible. L’autoliquidation oblige donc l’entreprise à charger correctement ses écritures pour ne pas fausser l’impôt. Dans ce cadre, la comptabilité doit distinguer ce qui est collecté et ce qui est déductible.
Une écriture simplifiée peut ressembler à ceci : compte d’achat au débit, taxe collectée au crédit, taxe déductible au débit. L’autoliquidation crée ainsi un double mouvement qui neutralise souvent l’impôt, mais seulement si la déduction est admise. La gestion doit rester rigoureuse, car une erreur de ventilation peut fausser la déclaration. Pour implanter ce système dans un logiciel, il faut paramétrer les comptes et vérifier chaque opération.
- Recevoir la facture hors taxe.
- Identifier la taxe à autoliquider.
- Reporter la taxe collectée dans la déclaration.
- Reporter la taxe déductible si elle est admise.
Le point d’attention est simple : la TVA collectée et la TVA déductible ne doivent jamais être confondues, surtout quand plusieurs opérations coexistent dans le même mois.
Quels réflexes adopter pour éviter les erreurs
L’autoliquidation demande des réflexes simples pour éviter une erreur de facture, de déclaration ou de comptabilisation. La première règle consiste à vérifier si le cas entre bien dans le champ prévu par le code fiscal. La franchise en base, par exemple, ne suit pas la même logique qu’une autoliquidation générale dans un secteur professionnel. L’autoliquidation doit aussi être appliquée avec prudence sur une importation ou sur une opération avec un partenaire étranger.
Six erreurs reviennent souvent : facturer de la taxe à tort, oublier la mention, confondre client et vendeur, mal traiter une importation, négliger la ligne de déclaration, ou appliquer le régime à un mauvais cas. Pour répondre correctement, l’entreprise doit bien contrôler la nature du bien, du service et du preneur. Un contrôle rapide avant envoi consiste à relire la facture, vérifier le numéro, confirmer le régime et valider la mention. Cette routine sécurise la gestion interne et limite les corrections.
- Vérifier le bon cas d’autoliquidation.
- Ne pas ajouter de taxe par erreur.
- Contrôler la mention obligatoire.
- Identifier correctement l’importation.
- Relire la facture avant l’envoi.
- Archiver les pièces de gestion.
Dans un secteur exposé aux flux internationaux, l’autoliquidation doit devenir un automatisme, surtout quand un dossier mélange importation, facture étrangère et règles françaises.
FAQ – Questions fréquentes sur le mécanisme
Qu’est-ce que l’autoliquidation de la TVA ?
L’autoliquidation de la TVA désigne un processus où le client déclare lui-même la taxe au lieu de la payer au vendeur. Ce mécanisme concerne surtout certaines opérations B2B et certaines prestations. Il est essentiel pour comprendre qui collecte et qui reverse.
Dans quels cas une entreprise doit-elle la déclarer ?
Une entreprise doit la déclarer dans les cas prévus par le code fiscal, notamment pour une opération intracommunautaire, une importation ou une prestation étrangère. La déclaration dépend du statut du preneur, du vendeur et du type de service.
Le client paie-t-il la taxe au fournisseur ?
Non, le client ne paie pas la taxe au fournisseur dans ce système. Le vendeur facture hors taxe, puis le client autoliquide la taxe dans sa gestion comptable et fiscale.
Quelle mention doit figurer sur la facture ?
La facture doit figurer avec une mention claire d’autoliquidation, souvent formulée en français pour éviter toute ambiguïté. Le numéro, la ligne de prestation et le montant HT doivent aussi être lisibles.
Comment savoir si une opération intracommunautaire est concernée ?
Il faut vérifier si l’opération intracommunautaire met en relation deux entreprises assujetties et si la prestation entre dans le champ prévu. Le processus dépend du pays, du service et du lieu d’établissement.
L’autoliquidation est-elle la même chose qu’une exonération ?
Non, l’autoliquidation n’est pas une exonération. La taxe reste due, mais elle est déclarée par le preneur au lieu d’être collectée par le vendeur. Le mécanisme fiscal est donc différent.
Comment l’enregistrer en comptabilité ?
Il faut enregistrer la facture hors taxe, puis créer les écritures de taxe collectée et de taxe déductible si elles s’appliquent. La comptabilité doit charger correctement chaque ligne pour éviter une erreur d’impôt.
Que faut-il vérifier avant d’émettre une facture électronique ?
Avant d’émettre une facture électronique, il faut vérifier la mention, le numéro, la ligne de prestation, le client et le régime applicable. L’autoliquidation doit figurer sans approximation pour que le dossier reste bien conforme.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité